Reino Unido · Vivienda transitoria

Vivienda transitoria en el Reino Unido: Renta respaldada por el Estado, garantizada con plena propiedad (freehold)

Viviendas familiares estándar en el norte de Inglaterra, reformadas y arrendadas bajo una estructura pass-through — ingresos en libras con una indexación del CPI+1%, mantenimiento pagado de la reclamación bruta, nunca de usted. Las condiciones del arrendamiento se contratan por propiedad, por escrito, antes de comprometerse.

£127,500
Entrada, desde — casas pareadas de 3 dormitorios en plena propiedad
13–18%
Banda de rentabilidad neta — modelada con estrés
6sem
De la reserva al ingreso, lo típico — totalmente en remoto
CPI+1%
Indexación anual — estructural, no discrecional
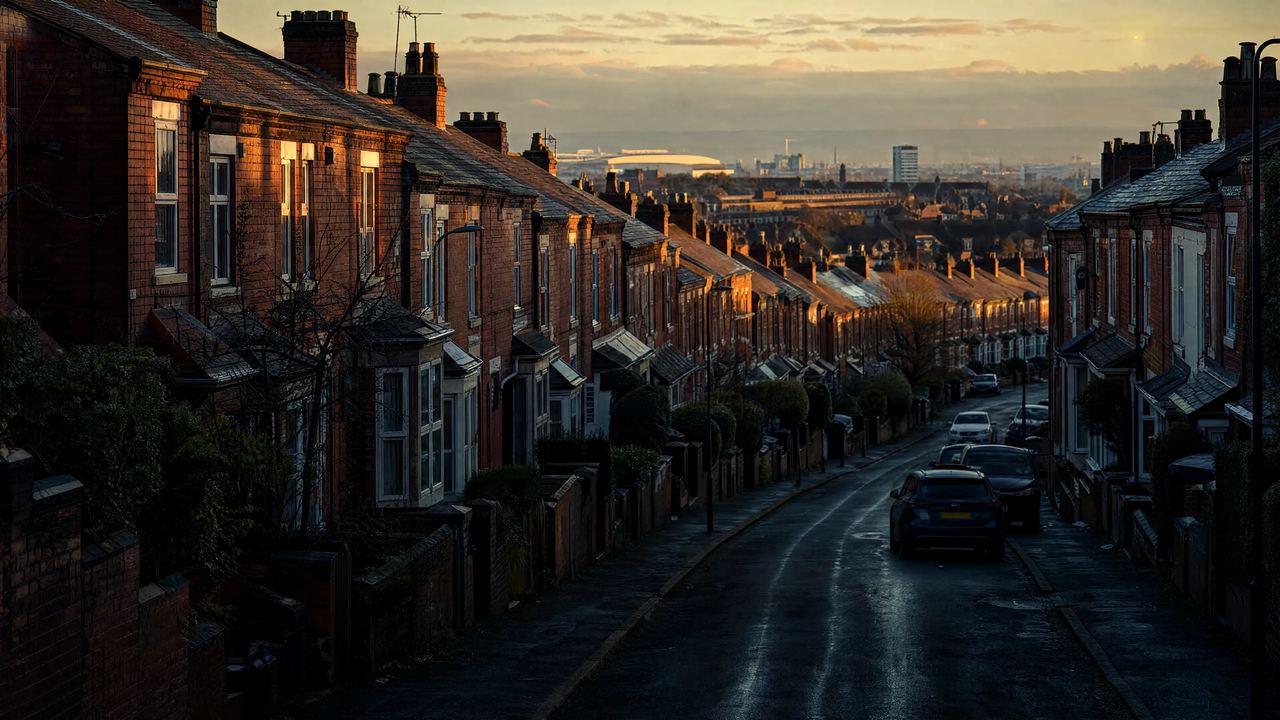
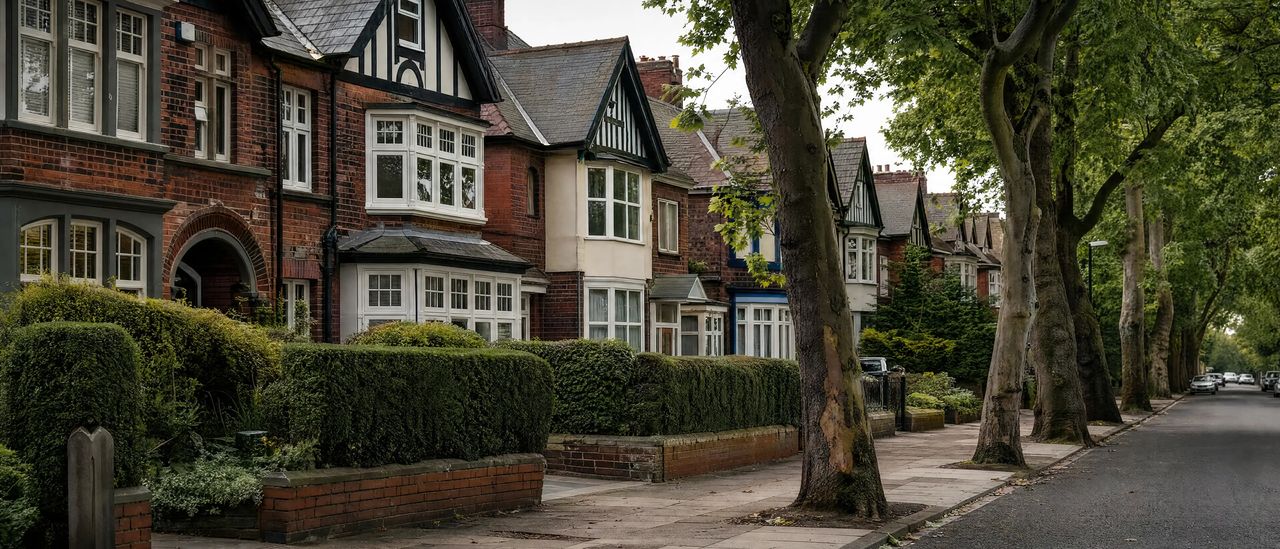
Una calle de casas pareadas en el norte de Inglaterra a la luz de la mañana
Viviendas familiares estándar, reformadas según el Decent Homes Standard — los corredores donde compramos.
Por qué la vivienda transitoria

Una demanda que sigue una ley, no el mercado

La demanda de vivienda transitoria está desconectada de los ciclos del mercado y del sentimiento del consumidor. Las autoridades locales tienen un deber legal — y una escasez crónica de viviendas conformes con las que cumplirlo.

Escrito en la ley

1.15M+ personas en las listas de espera de las autoridades locales; 274,000+ hogares que los consistorios están legalmente obligados a alojar en virtud de la Homelessness Reduction Act 2017 — su demanda de inquilinos está respaldada por una Ley del Parlamento, no por una previsión.

Una casa real, no una promesa en papel

Activo típico: una casa pareada de tres dormitorios en un barrio consolidado, reformada según el Decent Homes Standard del Gobierno del Reino Unido. Titularidad en plena propiedad a su nombre en el HM Land Registry — no una fracción, no una participación de fondo, no un REIT.

El escudo del cargo por servicios

Todo el mantenimiento, los suministros, el apoyo a inquilinos y las reparaciones de ciclo de vida se deducen de la reclamación bruta — nunca de usted. El excedente capitaliza un fondo de reserva del orden de ~£9,300/año, y los honorarios del operador están ligados a la ocupación: ganan cuando usted gana.

Defensa frente a la inflación del CPI+1%

Las reclamaciones de renta se ajustan a la inflación de forma estructural — no a discreción de nadie. Ingresos en libras de una moneda de reserva, sobre el suelo de un activo tangible en plena propiedad en un mercado con escasez de oferta.

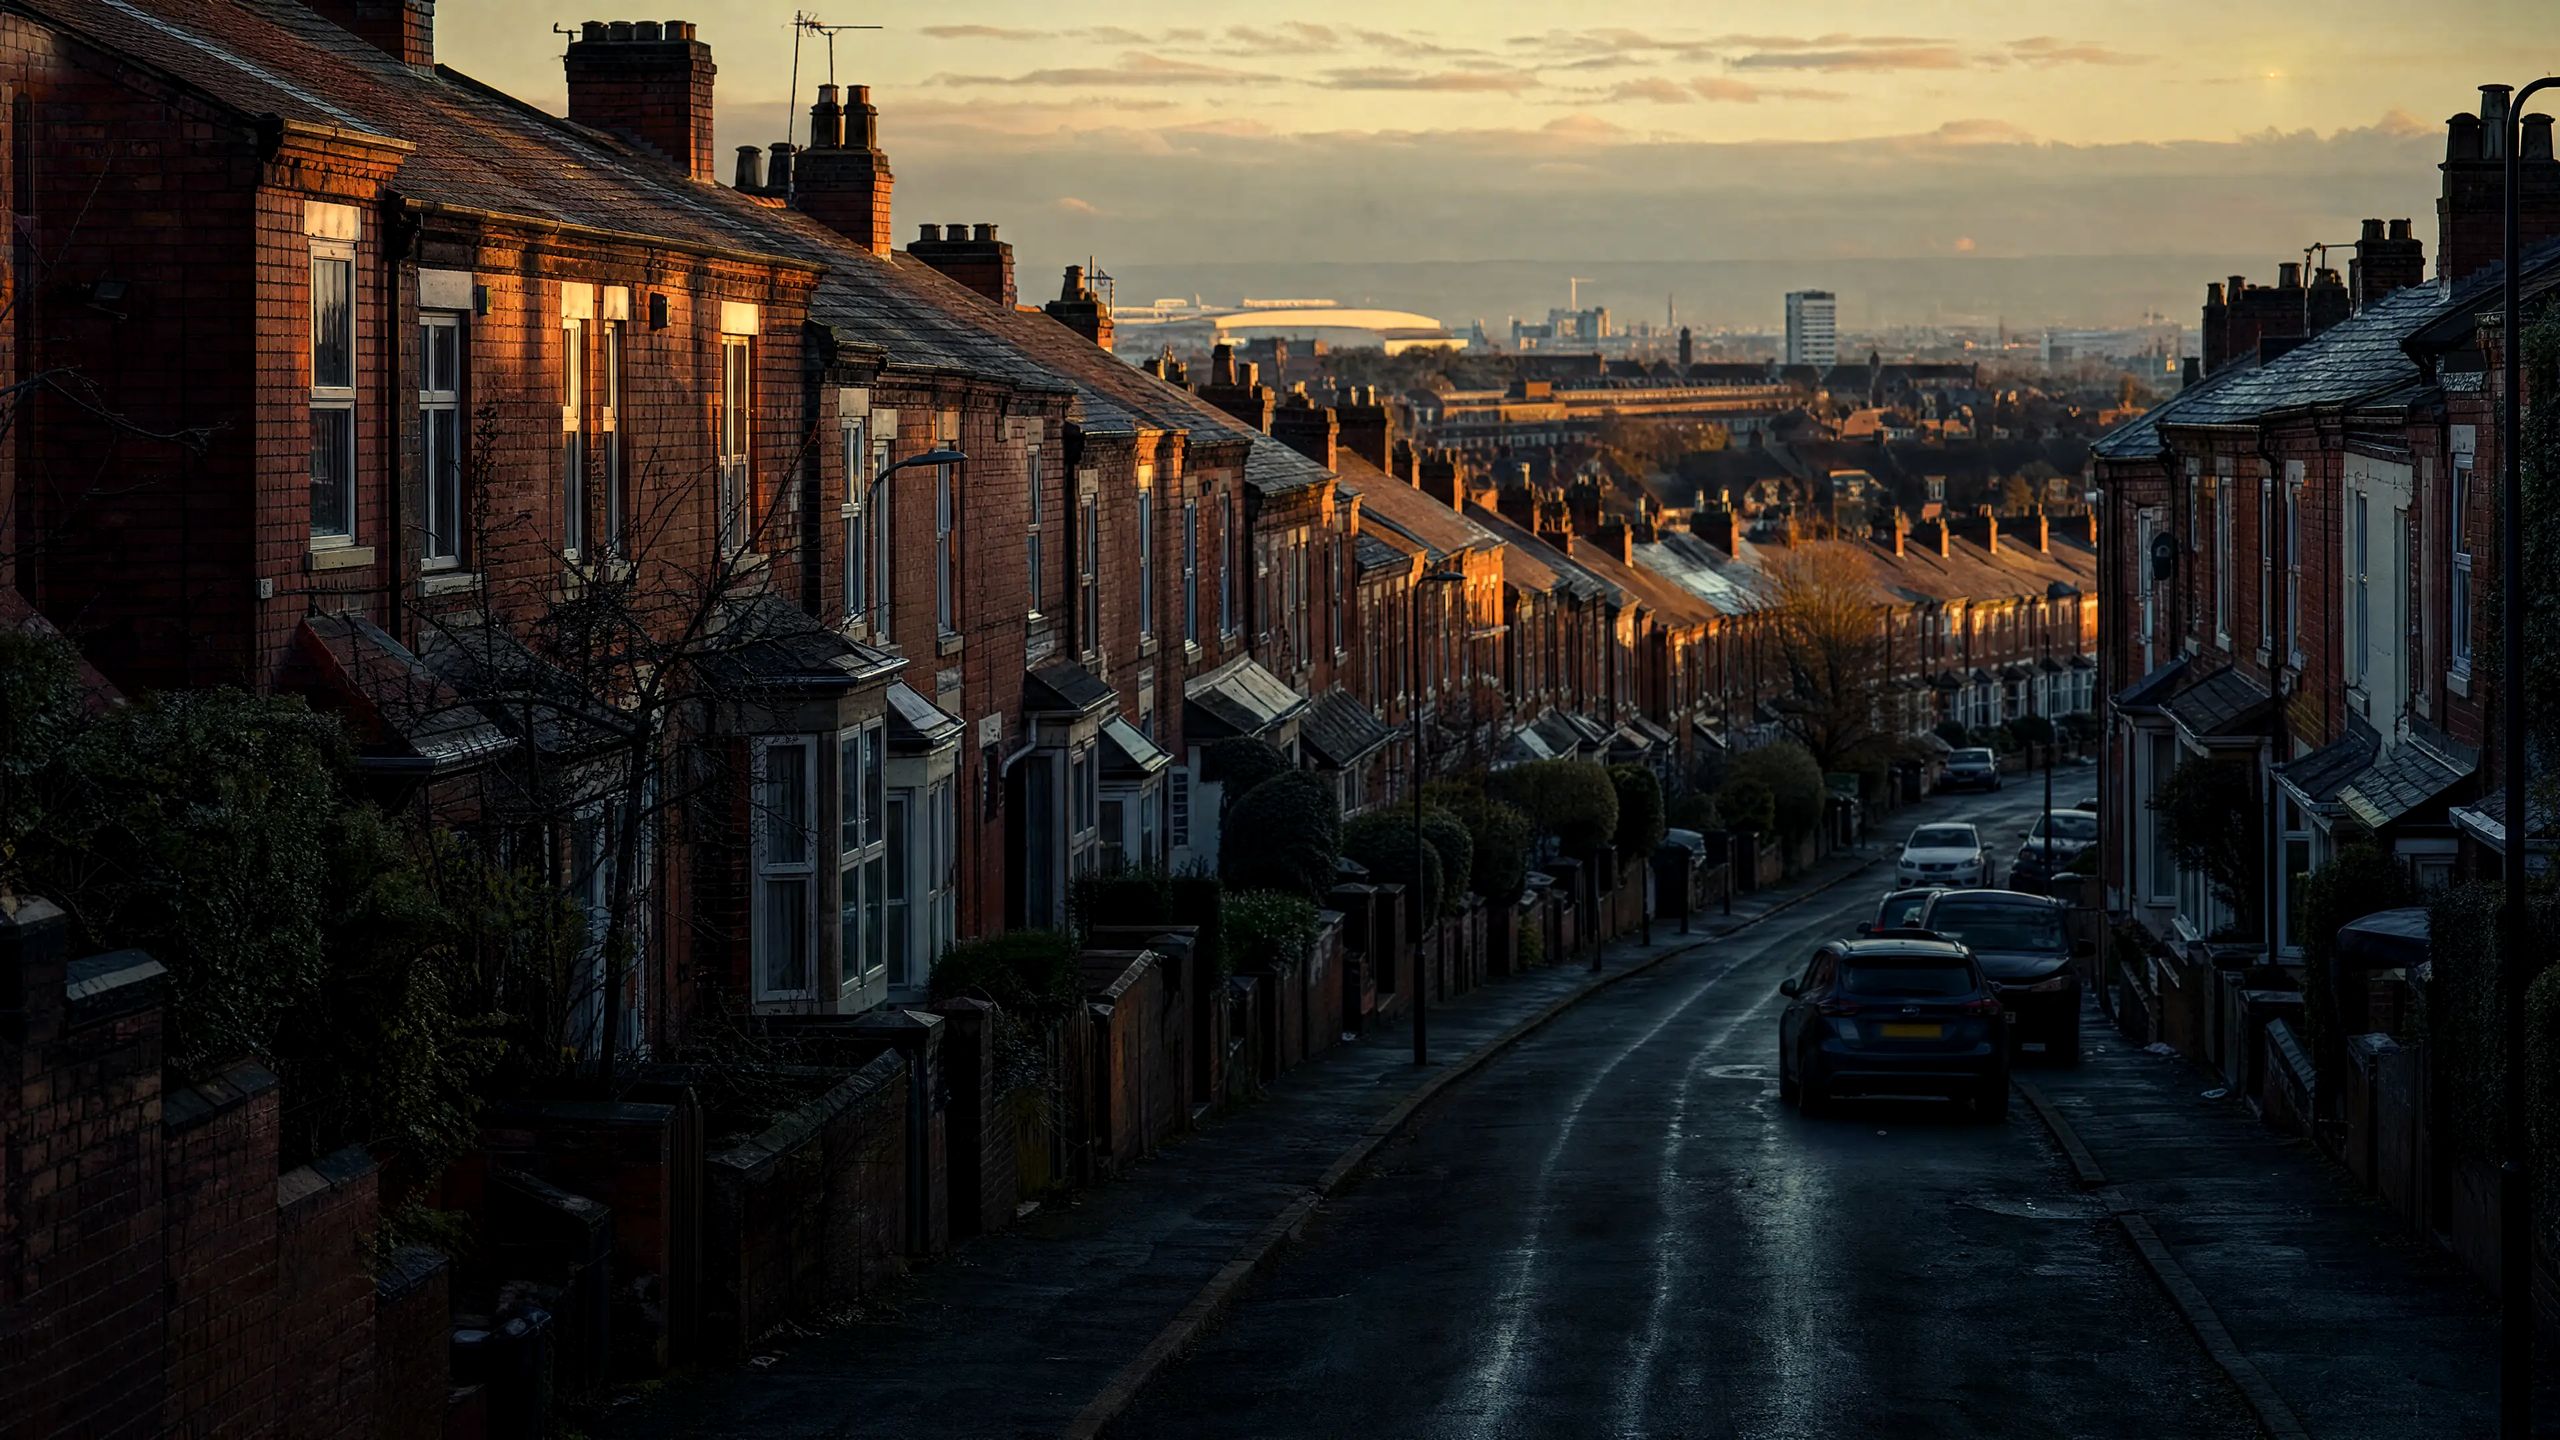
Casas adosadas de ladrillo rojo en el norte de Inglaterra al atardecer
Norte de Inglaterra

Dónde compramos — y dónde nos negamos a hacerlo

Una rentabilidad alta es un precio de entrada bajo frente a una renta gubernamental regional estandarizada. Tres corredores del Norte optimizan ambos lados de esa aritmética.

Noreste

Middlesbrough · Newcastle · Stockton-on-Tees — los precios de entrada más bajos de Inglaterra frente a las mismas bandas de renta estandarizadas.

Noroeste

Zonas municipales de alto crecimiento entre Liverpool, Manchester y Leeds, con una demanda legal profunda.

Midlands del Norte

Comunidades residenciales centrales por todo Sheffield — parque consolidado, adquisición orientada a la reforma.

No el Sur

Londres y las Home Counties arrastran precios de entrada inflados frente a las mismas rentas estandarizadas — hundiendo la rentabilidad neta hasta el 3–4%. No compramos donde la aritmética no funciona.

El flujo del dinero

La estructura en cascada pass-through

Del presupuesto de bienestar del Tesoro a su cuenta segregada (ring-fenced) — un arrendamiento pass-through transparente y aprobado por el gobierno, diseñado para evitar los fallos de renta fija rígida de los antiguos modelos de vivienda social.

01
UK DWP / Universal Credit
Presupuesto central de bienestar para vivienda
02
Autoridad local
Paga reclamaciones de renta bruta mejoradas
03
Proveedor registrado
Firma el arrendamiento y reclama la renta
04
Socio operador
Reclamaciones, cumplimiento, colocaciones
05
Su cuenta de garantía
Segregada, aislada de responsabilidades corporativas
11,000+
Unidades gestionadas por el operador
150+
Personal experto, 5 oficinas en el Reino Unido
£100M+
Volumen del grupo
24/7
Servicio de asistencia, abogados de cumplimiento internos

Su propiedad la gestiona el operador de rescate del Reino Unido — en quien confían los juzgados de insolvencia y los administradores para estabilizar carteras municipales en dificultades — y usted recibe un único estado de cuenta mensual transparente.

Caso práctico

Una casa pareada, primero sometida a estrés

Una única casa pareada de tres dormitorios por £176,486, seguida a lo largo de la propia estructura del programa — adquirida, arrendada, protegida por el escudo y luego sometida deliberadamente a estrés con una ocupación del 48%. Aquí el ingreso se mueve con la ocupación y ese riesgo recae en usted — por eso el mal año se modela primero; cada cifra de abajo es la aritmética del folleto.

Adquirida fuera de mercado

01

Una casa pareada de tres dormitorios asegurada por £176,486, fuera de mercado, a un precio municipal genuino — reformada según el Decent Homes Standard del Gobierno del Reino Unido antes de la escrituración, con la titularidad en plena propiedad inscrita a nombre del propietario en el HM Land Registry.

Arrendada bajo pass-through

02

Un Proveedor Registrado firma el arrendamiento y reclama la renta a la autoridad local — con condiciones contratadas por propiedad, por escrito, antes de que usted se comprometa; este producto no conlleva un plazo fijo anunciado. El diseño pass-through reclama de nuevo contra los umbrales gubernamentales vigentes, evitando la erosión de renta fija de los modelos sociales antiguos.

Protegido por el escudo de la estructura

03

El mantenimiento, los suministros, el apoyo a inquilinos y las reparaciones de ciclo de vida salen de la reclamación bruta. El excedente del cargo por servicios capitaliza un fondo de reserva de ~£9,300/año , y los honorarios del operador siguen ligados a la ocupación — el mantenimiento nunca llama a su puerta.

Primero, la prueba de estrés

04

Su ingreso no está contratado — se mueve con la ocupación; por eso el mal año se modela primero. Con 48% de ocupación la misma casa sigue pagando £1,404/mes — el escenario donde las cuentas aún salen a 10% neto. Al objetivo del 70% paga £2,153/mes; los honorarios del operador caen con los suyos, y la cartera más amplia del socio opera con 99% de ocupación orgánica histórica..
10–18%
La banda completa, mal año incluido — 10% netoo en el caso de estrés con 48% de ocupación, 15% en el objetivo del 70%, 18% optimizado. El riesgo de ocupación recae en usted, el propietario.
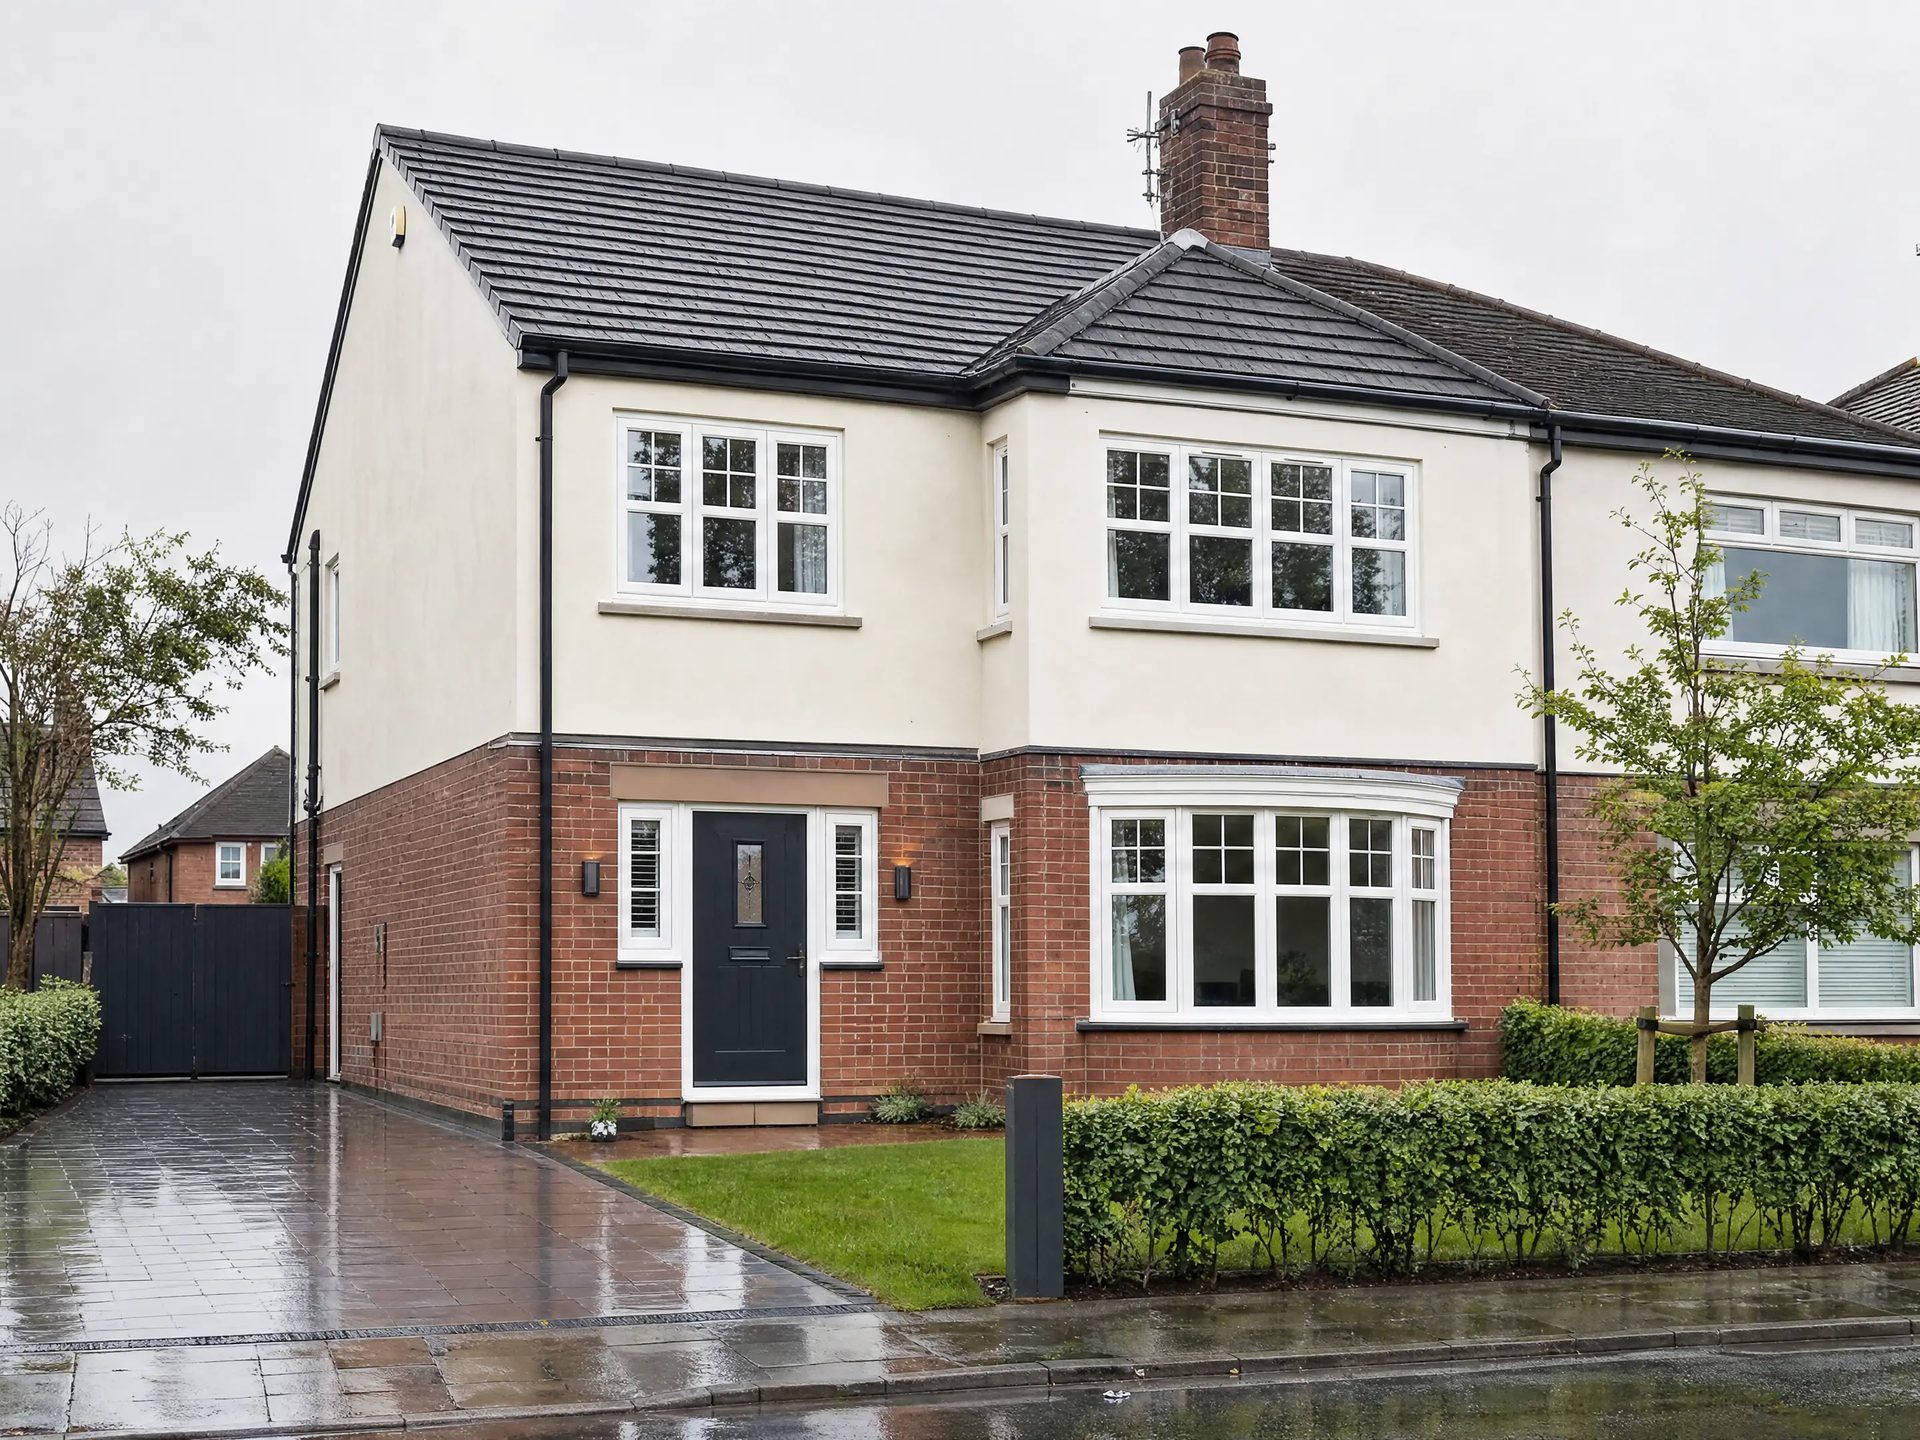
Una casa pareada de tres dormitorios reformada en el norte de Inglaterra

El activo modelado — una casa pareada de tres dormitorios reformada en los corredores del Norte. Ilustrativo.

“El mantenimiento nunca llama a su puerta.” El escudo del cargo por servicios · condiciones del arrendamiento
La casa pareada de £176,486 bajo tres escenarios de ocupación — proyecciones ilustrativas.
PartidaEstrés severoObjetivoOptimizado
Ocupación48%70%85%
Reclamación bruta mensual£2,236£3,261£3,960
Servicio & gestión−£832−£1,108−£1,296
Neto mensual para usted£1,404£2,153£2,664
Rentabilidad neta10%15%18%

Los escenarios son proyecciones ilustrativas para una adquisición representativa de £176,486. Yields depend on occupancy, claim levels and cost outturns; property-specific figures are confirmed in writing before reservation. The partner’s 99% de ocupación orgánica histórica. is not a guarantee of future placement. Past performance is not a guarantee of future returns. Property values and rental income can fall as well as rise. Global Investments Inc. Ltd provides international property advisory services and is not regulated by the UK FCA.

La herramienta

Modele su propio ingreso

Tres mandos — precio de entrada, rentabilidad neta objetivo e indexación del CPI+1% — capitalizados a lo largo de una tenencia de 25 años: un horizonte ilustrativo, no un plazo de arrendamiento. Las cuentas son las del folleto.

Precio de compra£127,500

Entrada al programa: desde £127,500, casas pareadas de 3 dormitorios en plena propiedad, Decent Homes Standard.

Rentabilidad neta objetivo · Año 114.0%

Banda de 13–18% modelada con estrés — confirmada por escrito por propiedad, antes de la reserva.

Indexación anual · CPI+1%4.0%

Estructural, no discrecional — las reclamaciones se ajustan a la inflación cada año del arrendamiento.

Fijo en la aritmética — mantenimiento, suministros y reparaciones de ciclo de vida de la reclamación bruta, nunca de usted · objetivo del fondo de reserva ~£9,300 / año · ingresos a una cuenta de garantía segregada (ring-fenced) · solo compra al contado.

Ingreso neto · Año 1
£17,850/ año
≈ £1,488 al mes
Capital reembolsado por el ingreso en
6.4años
el ingreso neto acumulado cubre el precio de compra — la casa sigue siendo suya
Último año · mensual
£3,813
Año 25, tras la capitalización del CPI+1%
Total · tenencia de 25 años
£743,400
ingreso neto acumulado a lo largo de la tenencia
Sobre el precio de compra
583%
ingreso neto total ÷ precio de entrada — antes de cualquier revalorización del capital
Mecanismo de indexación
CPI+1%
estructural — capitaliza cada año del arrendamiento
0510152025 años

Oro: ingreso neto acumulado, capitalizando a la indexación del CPI+1%. Discontinua: su precio de compra. El punto marca el año en que el ingreso lo ha reembolsado — cada año posterior, y la casa misma, siguen siendo suyos. Los 25 años son un horizonte de tenencia ilustrativo, no un plazo de arrendamiento; la revalorización del capital no está modelada.

Herramienta ilustrativa, no asesoramiento de inversión. Rentabilidad neta is property-specific within the stress-modelled 13–18% band; the CPI+1% uplift is index-dependent and currency movements go both ways. The product carries no fixed headline lease term — lease terms are contracted per property. Cash purchase only. Past performance is not a guarantee of los rendimientos futuros. Los valores inmobiliarios y la renta pueden bajar igual que subir. Global Investments Inc. Ltd presta servicios internacionales de asesoría inmobiliaria y no está regulada por la UK FCA.

Preguntas

Preguntas hechas antes de que usted pregunte

¿En qué se diferencia esto de la vivienda social?

Los antiguos modelos sociales fijan la renta y dejan que se erosione en términos reales. El arrendamiento pass-through reclama de nuevo contra los umbrales gubernamentales vigentes, con una indexación estructural del CPI+1% cada año — y el mantenimiento queda detrás del escudo del cargo por servicios, no con usted.

¿Quién vive en la casa?

Hogares que las autoridades locales están legalmente obligadas a alojar en virtud de la Homelessness Reduction Act — ubicados y acompañados por el proveedor. El cuidado de los ocupantes es el deber profesional del operador, nunca una carga del propietario.

¿Qué ocurre si baja la ocupación?

Unlike our social housing product, income here is not contracted — it moves with occupancy, and that risk sits with you. The programme is stress-modelled, not guaranteed: at 48% de ocupación the representative asset still breaks even at 10% neto. The operator’s fees fall with yours, the partner’s wider portfolio runs at 99% de ocupación orgánica histórica., and property-specific figures are confirmed in writing before reservation.

¿Cómo salgo?

Usted es dueño de una casa familiar estándar en plena propiedad — vendible en el mercado abierto a compradores corrientes en cualquier momento. El departamento de reventa de Global (base de datos de 70,000+ inversores) también puede encontrar al siguiente comprador de renta.

La banda de rentabilidad neta está modelada con estrés, no garantizada. Las cifras son ilustrativas del actual programa de vivienda transitoria en el Reino Unido. El rendimiento pasado no es garantía de los rendimientos futuros. Los valores inmobiliarios y la renta pueden bajar igual que subir. Global Investments Inc. Ltd presta servicios internacionales de asesoría inmobiliaria y no está regulada por la UK FCA.

Siguiente paso

Una fortaleza financiera, construida con ladrillos corrientes

Díganos su presupuesto — modelaremos la actual lista norteña fuera de mercado y le enviaremos cifras específicas de cada propiedad antes de que algo se haga público.

Hable con un especialista en el Reino Unido