Vereinigtes Königreich · Übergangswohnungen

UK-Übergangswohnungen: Staatlich gestützte Miete, durch Freehold-Eigentum besichert

Standard-Familienhäuser im Norden Englands, saniert und vermietet über eine Pass-Through-Struktur — Sterling-Erträge mit CPI+1%-Indexierung, Wartung bezahlt aus der Brutto-Forderung, nie von Ihnen. Die Pachtbedingungen werden je Objekt, schriftlich und vor Ihrer Verpflichtung vertraglich vereinbart.

£127,500
Einstieg, ab — Doppelhaushälften mit 3 Schlafzimmern im Freehold-Eigentum
13–18%
Nettorendite-Bandbreite — stresstestmodelliert
6Wo.
Typisch von der Reservierung bis zum Ertrag — vollständig remote
CPI+1%
Jährliche Indexierung — strukturell, nicht diskretionär
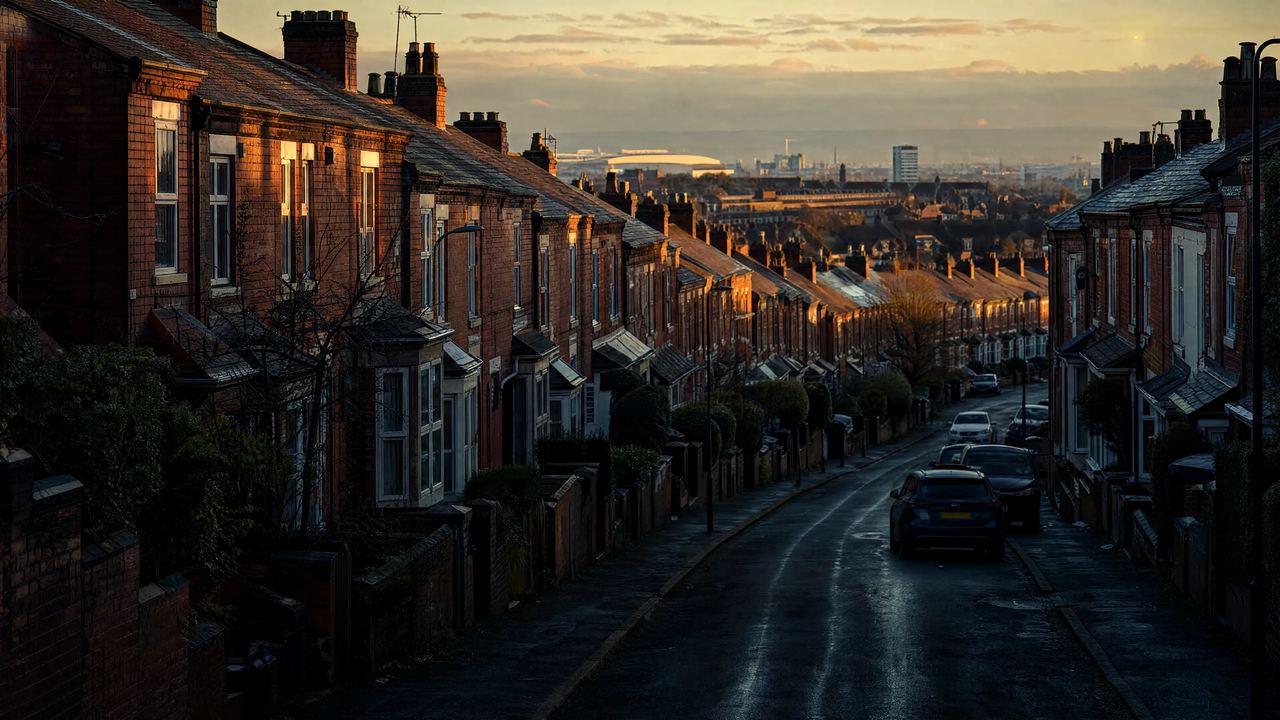
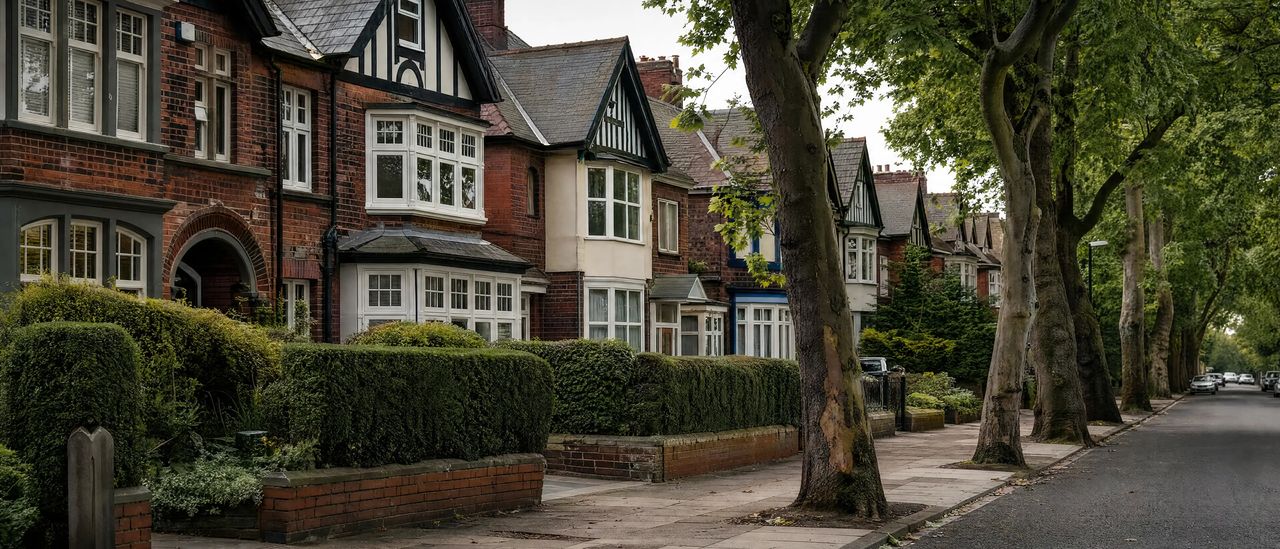
Eine Straße mit Doppelhaushälften in Nordengland im Morgenlicht
Standard-Familienhäuser, saniert nach dem Decent Homes Standard — die Korridore, in denen wir kaufen.
Warum Übergangswohnungen

Nachfrage, die einem Gesetz folgt, nicht dem Markt

Die Nachfrage nach Übergangswohnungen ist von Marktzyklen und Konsumentenstimmung entkoppelt. Kommunale Behörden tragen eine gesetzliche Pflicht — und eine chronische Knappheit an konformen Wohnungen, mit denen sie zu erfüllen ist.

Im Gesetz verankert

1.15M+ Personen auf den Wartelisten der Kommunalbehörden; 274,000+ Haushalte, für die Kommunen nach dem Homelessness Reduction Act 2017 gesetzlich Wohnraum stellen müssen — Ihre Mieternachfrage ist durch ein Parlamentsgesetz unterlegt, nicht durch eine Prognose.

Ein echtes Haus, kein Papierversprechen

Typisches Asset: eine Doppelhaushälfte mit drei Schlafzimmern in einem etablierten Viertel, saniert nach dem Decent Homes Standard der UK-Regierung. Freehold-Eigentum auf Ihren Namen im HM Land Registry — keine fraktionale Beteiligung, keine Fondsanteile, kein REIT.

Der Schild der Servicegebühr

Sämtliche Wartung, Nebenkosten, Mieterunterstützung und Lebenszyklus-Reparaturen werden von der Brutto-Forderung abgezogen — nie von Ihnen. Der Überschuss baut einen Sinking-Fonds von ~£9,300/Jahr auf, und die Gebühren des Betreibers sind an die Auslastung gekoppelt: Sie verdienen, wenn Sie verdienen.

CPI+1%-Inflationsschutz

Mietforderungen passen sich strukturell an die Inflation an — nicht nach dem Ermessen irgendjemandes. Sterling-Erträge aus einer Reservewährung, auf dem Boden eines Sachwerts in Freehold-Eigentum in einem angebotsknappen Markt.

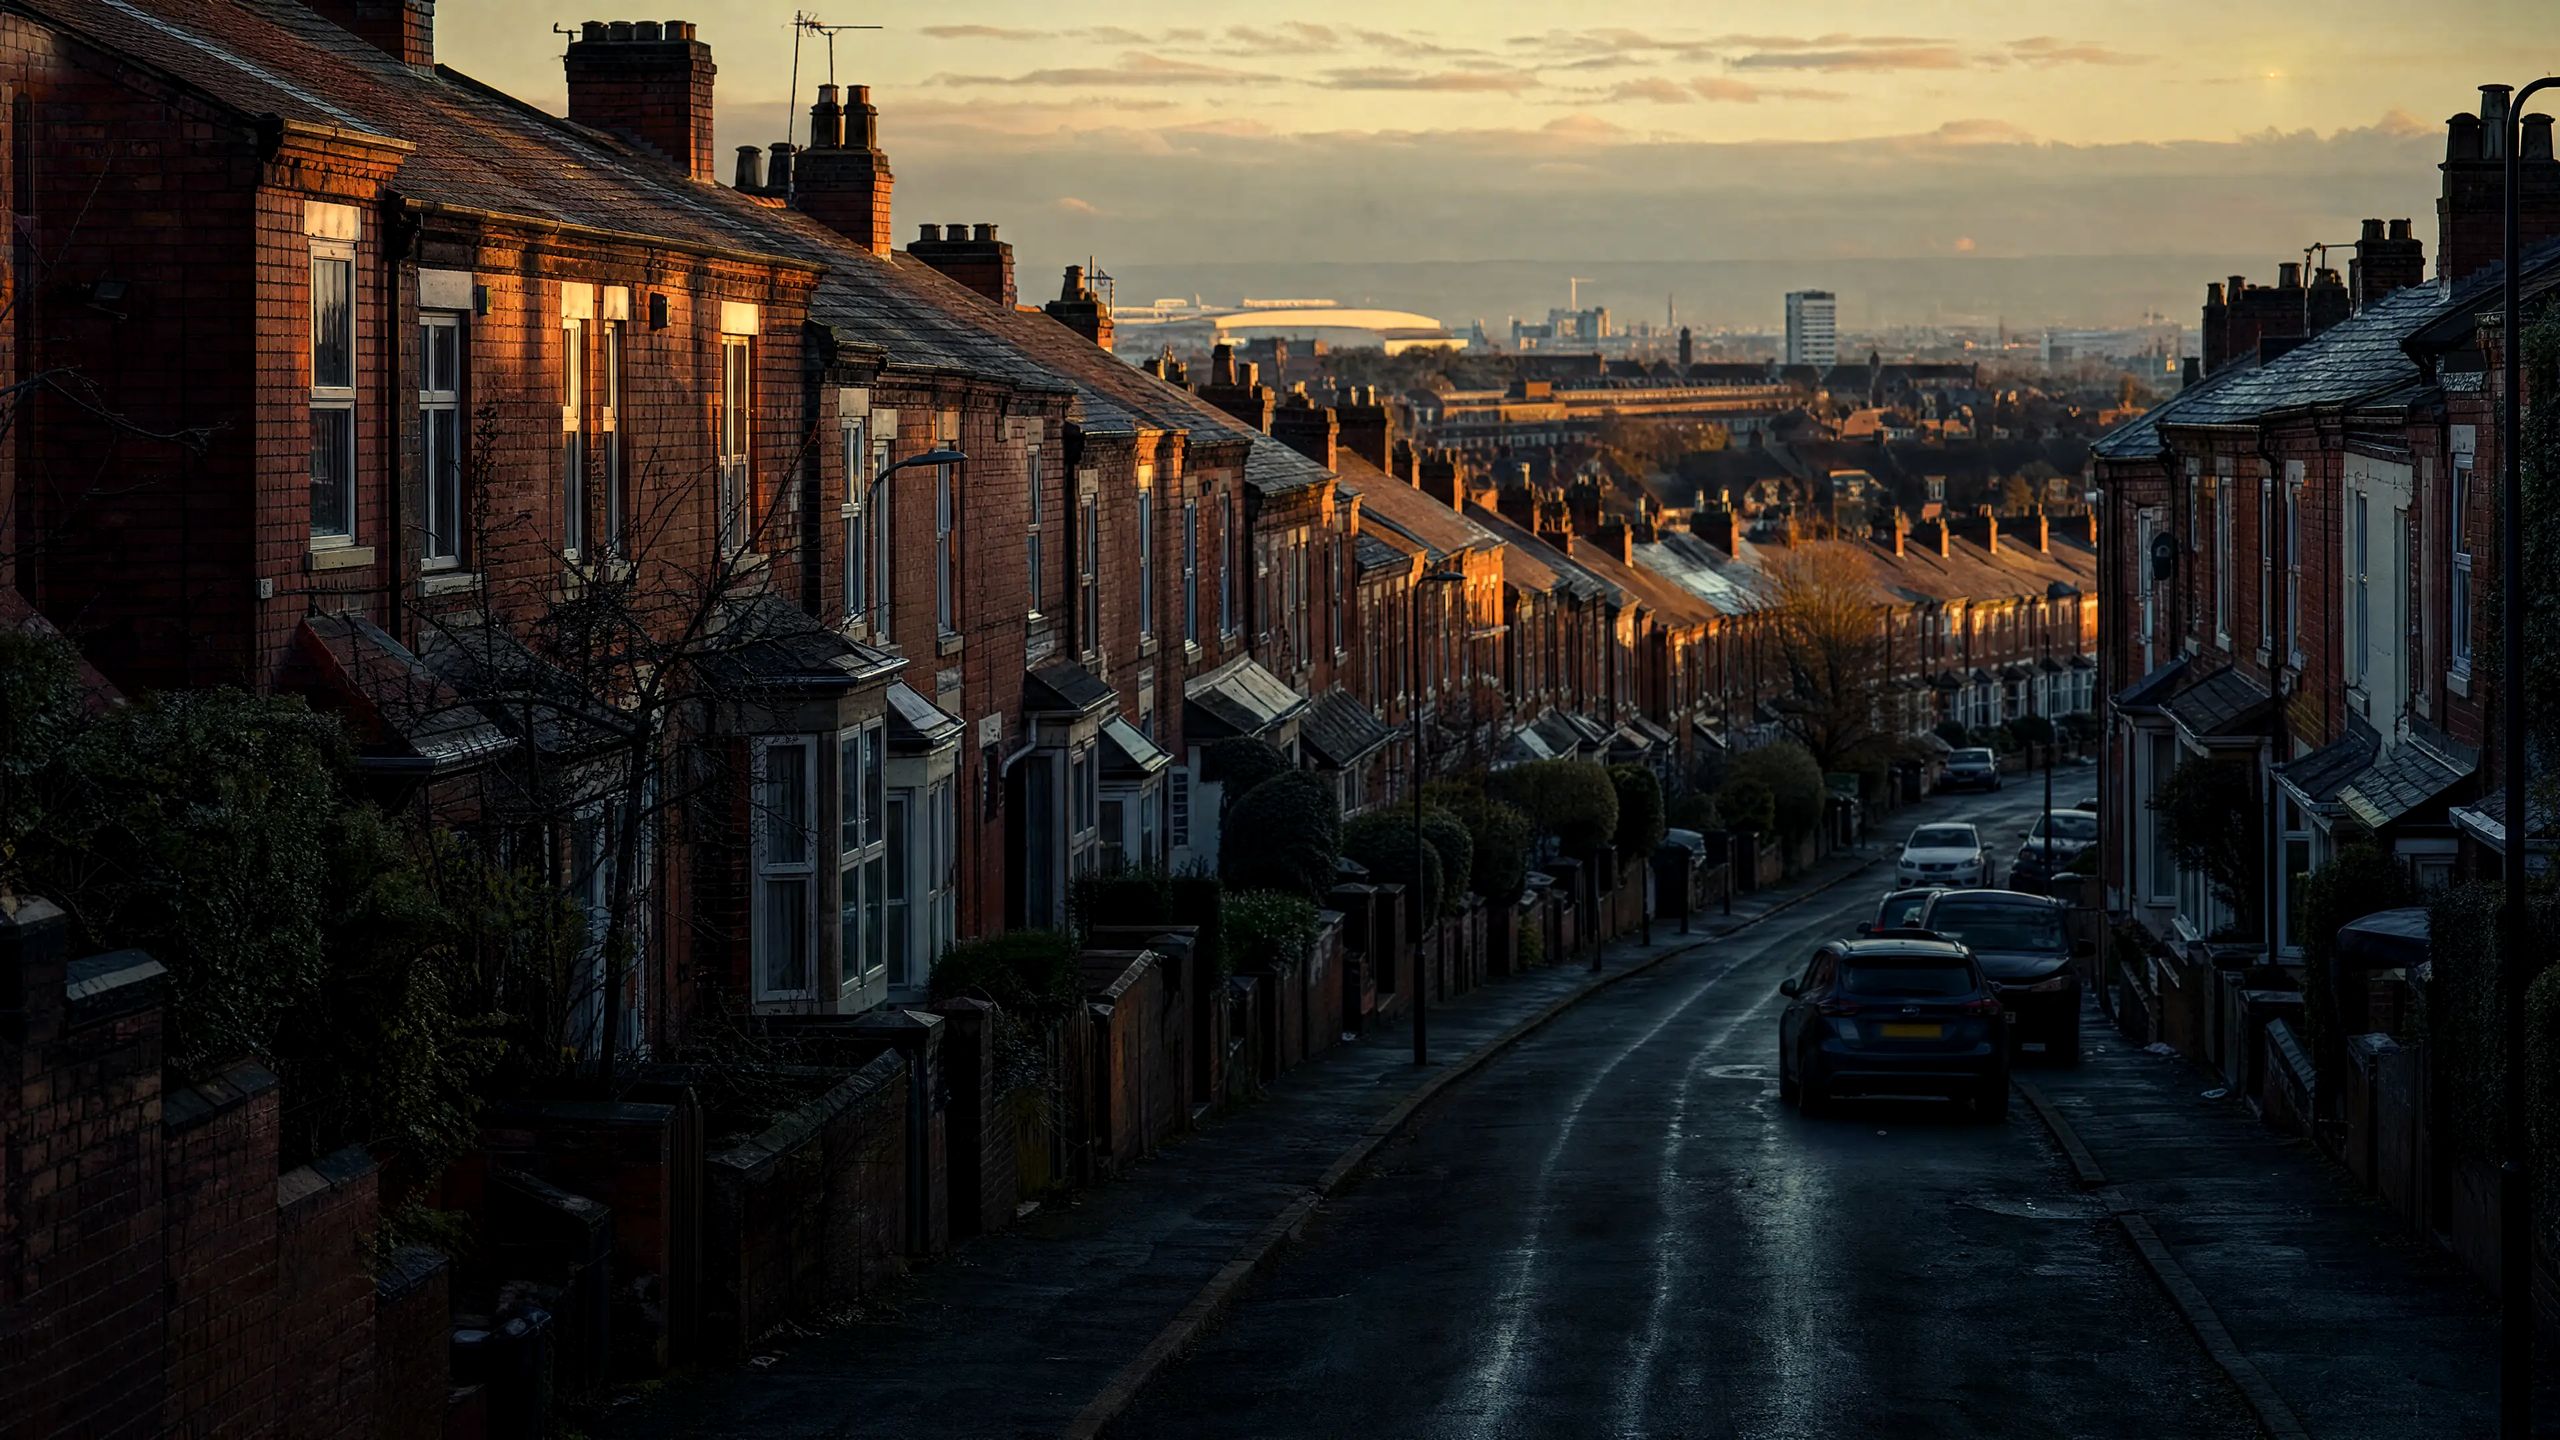
Backstein-Reihenhäuser in Nordengland in der Dämmerung
Nordengland

Wo wir kaufen — und wo wir es ablehnen

Hohe Rendite heißt niedriger Einstandspreis gegenüber standardisierter regionaler staatlicher Miete. Drei nördliche Korridore optimieren beide Seiten dieser Rechnung.

Nordosten

Middlesbrough · Newcastle · Stockton-on-Tees — die niedrigsten Einstandspreise Englands gegen dieselben standardisierten Mietbänder.

Nordwesten

Stark wachsende kommunale Zonen zwischen Liverpool, Manchester und Leeds, mit tiefer gesetzlicher Nachfrage.

Nord-Midlands

Kern-Wohnquartiere quer durch Sheffield — etablierter Bestand, sanierungsgetriebener Erwerb.

Nicht der Süden

London und die Home Counties tragen überhöhte Einstandspreise gegenüber denselben standardisierten Mieten — die Nettorenditen brechen auf 3–4% ein. Wir kaufen nicht, wo die Rechnung nicht aufgeht.

Der Geldfluss

Die Pass-Through-Waterfall-Struktur

Vom Sozialhaushalt der Treasury zu Ihrem getrennt geführten (ring-fenced) Konto — ein transparenter, staatlich genehmigter Pass-Through-Lease, konstruiert, um die starren Fixmieten-Fehlschläge älterer Sozialwohnungsmodelle zu vermeiden.

01
UK DWP / Universal Credit
Zentrales staatliches Wohnungsbudget
02
Kommunalbehörde
Zahlt erhöhte Brutto-Mietforderungen
03
Registrierter Anbieter
Unterzeichnet den Lease und fordert die Miete
04
Betriebspartner
Forderungen, Compliance, Belegungen
05
Ihr Treuhandkonto
Getrennt geführt, isoliert von Unternehmensverbindlichkeiten
11,000+
Vom Betreiber verwaltete Einheiten
150+
Fachpersonal, 5 UK-Standorte
£100M+
Gruppenvolumen
24/7
Helpdesk, interne Compliance-Anwälte

Ihre Immobilie wird vom UK-Rettungsoperator geführt — von Insolvenzgerichten und Administratoren mit der Stabilisierung scheiternder kommunaler Portfolios betraut — und Sie erhalten eine transparente Monatsabrechnung.

Fallstudie

Eine Doppelhaushälfte, zuerst dem Stresstest unterzogen

Eine einzige Doppelhaushälfte mit drei Schlafzimmern für £176,486, verfolgt durch die eigene Struktur des Programms — erworben, vermietet, über den Schild abgesichert, dann gezielt einem Stresstest bei 48% Auslastung unterzogen. Der Ertrag hier bewegt sich mit der Auslastung, und dieses Risiko liegt bei Ihnen — darum wird das schlechte Jahr zuerst modelliert; jede Zahl unten ist die Rechnung der Broschüre.

Off-Market erworben

01

Eine Doppelhaushälfte mit drei Schlafzimmern, gesichert für £176,486, off-market, zu echten kommunalen Preisen — saniert nach dem Decent Homes Standard der UK-Regierung vor der Completion, mit Freehold-Eigentum eingetragen auf den Namen des Eigentümers im HM Land Registry.

Vermietet unter Pass-Through

02

Ein Registrierter Anbieter unterzeichnet den Lease und fordert die Miete bei der Kommunalbehörde — mit Bedingungen, die vertraglich vereinbart werden je Objekt, schriftlich, bevor Sie sich verpflichten; dieses Produkt trägt keine angekündigte fixe Laufzeit. Die Pass-Through-Konstruktion stellt Forderungen erneut gegen aktuelle staatliche Schwellen und vermeidet die Fixmieten-Erosion älterer Sozialmodelle.

Durch die Struktur abgeschirmt

03

Wartung, Nebenkosten, Mieterunterstützung und Lebenszyklus-Reparaturen kommen aus der Brutto-Forderung. Der Servicegebühren-Überschuss speist einen Sinking-Fonds von ~£9,300/Jahr , und die Gebühren des Betreibers bleiben an die Auslastung gekoppelt — die Wartung klopft nie bei Ihnen an.

Zuerst dem Stresstest unterzogen

04

Ihr Ertrag ist nicht vertraglich fixiert — er bewegt sich mit der Auslastung; darum wird das schlechte Jahr zuerst modelliert. Bei 48% Auslastung zahlt dasselbe Haus weiterhin £1,404/Monat — das Szenario, in dem die Rechnung noch mit 10% netto aufgeht. Beim 70%-Ziel zahlt es £2,153/Monat; die Gebühren des Betreibers sinken mit Ihren, und das breitere Portfolio des Partners läuft mit 99% historischer organischer Auslastung..
10–18%
Die volle Bandbreite, schlechtes Jahr eingeschlossen — 10% nettoto im Stressfall mit 48% Auslastung, 15% beim 70%-Ziel, 18% optimiert. Das Auslastungsrisiko liegt bei Ihnen, dem Eigentümer.
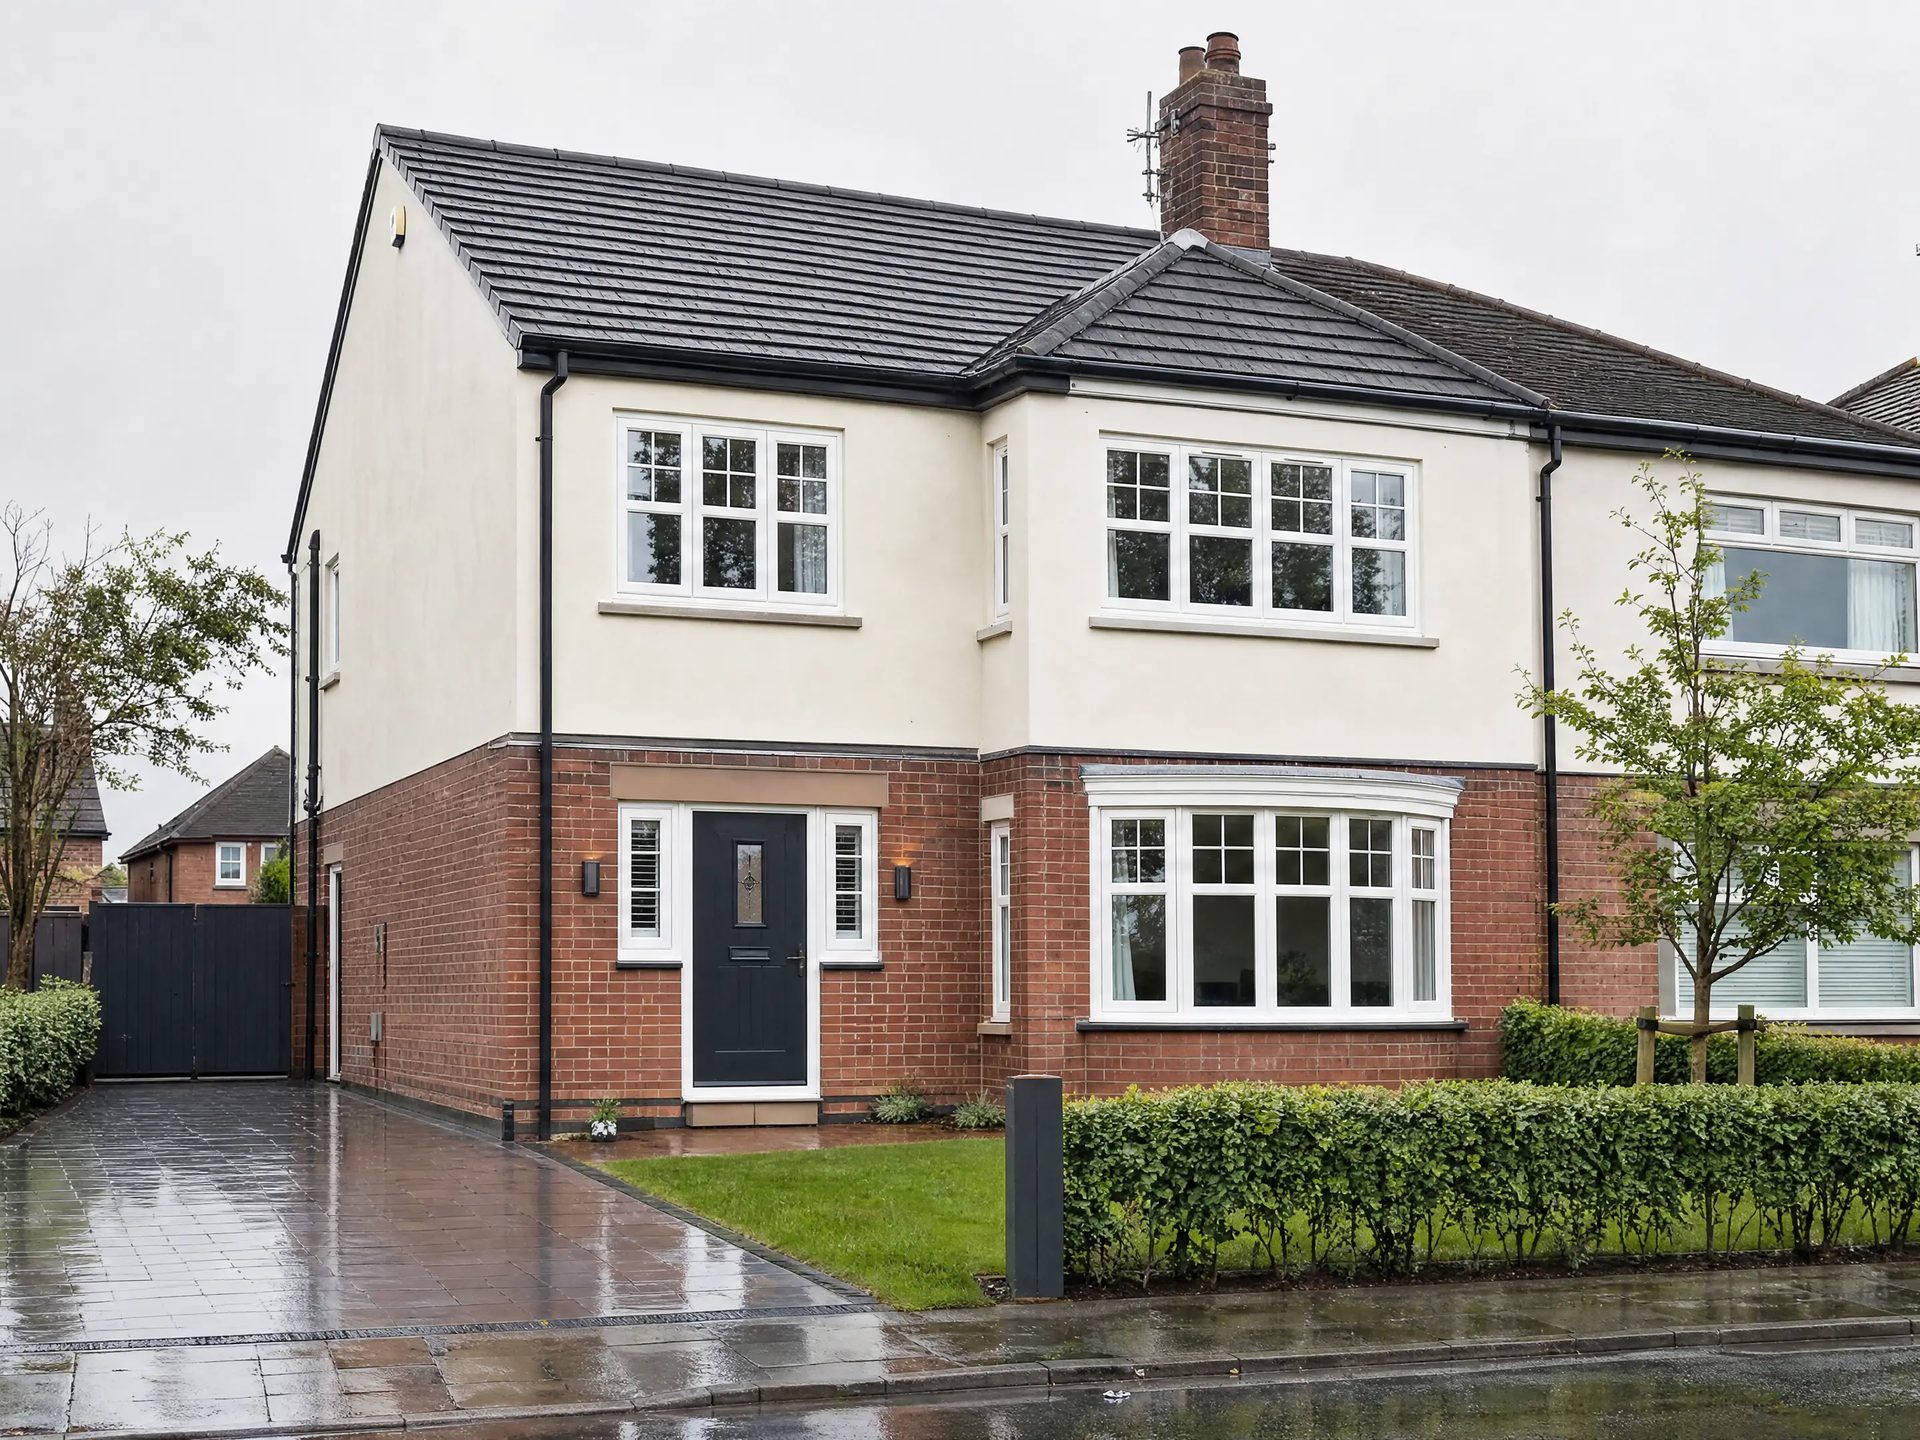
Eine sanierte Doppelhaushälfte mit drei Schlafzimmern in Nordengland

Das modellierte Asset — eine sanierte Doppelhaushälfte mit drei Schlafzimmern in den Korridoren des Nordens. Illustrativ.

“Die Wartung klopft nie bei Ihnen an.” Der Schild der Servicegebühr · Lease-Bedingungen
Die Doppelhaushälfte für £176,486 unter drei Auslastungsszenarien — illustrative Projektionen.
PositionSchwerer StressZielOptimiert
Auslastung48%70%85%
Monatliche Brutto-Forderung£2,236£3,261£3,960
Service & Verwaltung−£832−£1,108−£1,296
Netto pro Monat für Sie£1,404£2,153£2,664
Nettorendite10%15%18%

Szenarien sind illustrative Projektionen für einen repräsentativen Erwerb von £176,486. Yields depend on occupancy, claim levels and cost outturns; property-specific figures are confirmed in writing before reservation. The partner’s 99% historischer organischer Auslastung. is not a guarantee of future placement. Past performance is not a guarantee of future returns. Property values and rental income can fall as well as rise. Global Investments Inc. Ltd provides international property advisory services and is not regulated by the UK FCA.

Das Tool

Modellieren Sie Ihr eigenes Einkommen

Drei Regler — Einstandspreis, Ziel-Nettorendite und die CPI+1%-Indexierung — kombiniert über einen 25-jährigen Halt: ein illustrativer Horizont, keine Laufzeit. Die Mathematik ist die der Broschüre.

Kaufpreis£127,500

Programeinstieg: ab £127,500, Freehold-Doppelhaushälften mit 3 Schlafzimmern, Decent Homes Standard.

Ziel-Nettorendite · Jahr 114.0%

Stresstestmodelliertes Band von 13–18% — je Objekt schriftlich bestätigt, vor der Reservierung.

Jährliche Indexierung · CPI+1%4.0%

Strukturell, nicht diskretionär — Forderungen passen sich in jedem Jahr des Leases an die Inflation an.

In der Rechnung fixiert — Wartung, Nebenkosten und Lebenszyklus-Reparaturen aus der Brutto-Forderung, nie von Ihnen · Rücklagenziel ~£9,300 / Jahr · Erträge auf ein getrennt geführtes Treuhandkonto (ring-fenced) · nur Barkauf.

Nettoertrag · Jahr 1
£17,850/ Jahr
≈ £1,488 im Monat
Kapital, durch Einkommen zurückgezahlt, in
6.4Jahren
das kumulierte Nettoeinkommen deckt den Kaufpreis — das Haus bleibt Ihres
Letztes Jahr · monatlich
£3,813
Jahr 25, nach CPI+1%-Zinseszins
Gesamt · 25-jähriger Halt
£743,400
kumuliertes Nettoeinkommen über den Halt
Vom Kaufpreis
583%
Gesamt-Nettoeinkommen ÷ Einstandspreis — vor jeglicher Wertsteigerung
Indexierungsmechanismus
CPI+1%
strukturell — verzinst sich in jedem Jahr des Leases
0510152025 Jahre

Gold: kumuliertes Nettoeinkommen mit CPI+1%-Zinseszins. Gestrichelt: Ihr Kaufpreis. Der Punkt markiert das Jahr, in dem der Ertrag ihn zurückgezahlt hat — jedes weitere Jahr, und das Haus selbst, bleiben Ihr Eigentum. 25 Jahre sind ein illustrativer Haltehorizont, keine Laufzeit; Wertsteigerung ist nicht modelliert.

Illustratives Tool, keine Anlageberatung. Nettorendite is property-specific within the stress-modelled 13–18% band; the CPI+1% uplift is index-dependent and currency movements go both ways. The product carries no fixed headline lease term — lease terms are contracted per property. Cash purchase only. Past performance is not a guarantee of künftige Erträge. Immobilienwerte und Mieteinnahmen können fallen wie steigen. Global Investments Inc. Ltd erbringt internationale Immobilienberatungsdienstleistungen und unterliegt nicht der Regulierung durch die UK FCA.

Fragen

Schon gefragt, bevor Sie fragen

Wie unterscheidet sich das von Sozialwohnungen?

Ältere Sozialmodelle fixieren die Miete und lassen sie real verfallen. Der Pass-Through-Lease stellt Forderungen erneut gegen aktuelle staatliche Schwellen, mit einer strukturellen CPI+1%-Indexierung jedes Jahr — und die Wartung steht hinter dem Schild der Servicegebühr, nicht bei Ihnen.

Wer wohnt in dem Haus?

Haushalte, für die Kommunalbehörden nach dem Homelessness Reduction Act gesetzlich Wohnraum stellen müssen — platziert und begleitet vom Anbieter. Die Betreuung der Bewohner ist die professionelle Pflicht des Betreibers, niemals die Last des Eigentümers.

Was passiert, wenn die Auslastung sinkt?

Unlike our social housing product, income here is not contracted — it moves with occupancy, and that risk sits with you. The programme is stress-modelled, not guaranteed: at 48% Auslastung the representative asset still breaks even at 10% netto. The operator’s fees fall with yours, the partner’s wider portfolio runs at 99% historischer organischer Auslastung., and property-specific figures are confirmed in writing before reservation.

Wie steige ich aus?

Sie besitzen ein Standard-Familienhaus im Freehold — jederzeit auf dem freien Markt an normale Käufer verkäuflich. Globals Wiederverkaufsdesk (70,000+-Investorendatenbank) findet auch den nächsten Ertragskäufer.

Die Nettorendite-Bandbreite ist stresstestmodelliert, nicht garantiert. Die Zahlen sind illustrativ für das aktuelle UK-Übergangswohnungsprogramm. Vergangene Performance ist keine Garantie für künftige Erträge. Immobilienwerte und Mieteinnahmen können fallen wie steigen. Global Investments Inc. Ltd erbringt internationale Immobilienberatungsdienstleistungen und unterliegt nicht der Regulierung durch die UK FCA.

Nächster Schritt

Eine finanzielle Festung, gebaut aus gewöhnlichen Ziegeln

Nennen Sie uns Ihr Budget — wir modellieren die aktuelle nördliche Off-Market-Liste und senden objektspezifische Zahlen, bevor etwas öffentlich wird.

Sprechen Sie mit einem UK-Spezialisten